华丰科技深度报告 AI算力时代的高速线模组领军者
一、公司概况:连接器领域老兵,聚焦高速线模组新赛道
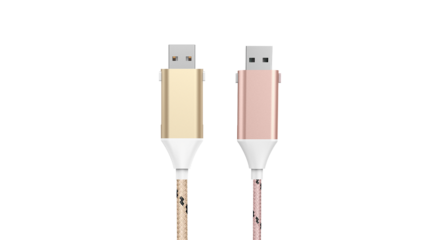
华丰科技(以下简称“公司”)是国内连接器行业的老牌企业,深耕连接器研发制造数十年,产品覆盖通信、工业、汽车、新能源等多个领域。公司战略聚焦于高速线模组(High-Speed Cable Assembly)业务,依托在连接器领域的技术积淀,快速切入AI算力产业链,成为国内少数能够批量供应高速线模组的厂商之一。
从股权结构看,公司控股股东为地方国资背景,治理结构稳定,同时通过员工持股平台绑定核心团队利益,为长期发展奠定基础。2023年以来,公司营收结构中高速线模组占比持续提升,已成为驱动业绩增长的核心引擎。
二、行业背景:AI算力爆发,高速线模组需求呈指数级增长
2.1 AI服务器放量,高速互联需求激增
随着大模型参数规模从亿级向万亿级跃迁,AI训练与推理对算力的需求呈指数级增长。AI服务器集群中,GPU之间、服务器节点之间、交换机与服务器之间需要海量高速数据互联。与传统服务器相比,AI服务器单机高速线缆用量增长3-5倍,且速率要求从56G PAM4向112G/224G PAM4升级,推动高速线模组量价齐升。
2.2 高速线模组:短距离互联的最优解
在数据中心内部短距离(<3米)互联场景中,高速线模组(DAC/AEC等)相比光模块具有显著优势:成本更低(约为光模块方案的1/2-1/3)、功耗更低(无光电转换损耗)、时延更小(无信号调制解调过程)。随着AI集群规模扩大,高速线模组在机架内及相邻机架间互联中的渗透率持续提升。
2.3 市场空间测算
据LightCounting及产业调研数据,2024年全球高速线模组市场规模约为30亿美元,预计2027年将超过80亿美元,CAGR超过35%。其中,AI服务器相关需求占比将从2024年的约40%提升至2027年的65%以上。国内市场受益于国产算力产业链的崛起,增速有望高于全球平均水平。
三、核心竞争力:技术+客户+产能三重壁垒
3.1 技术壁垒:高速信号完整性与精密制造能力
高速线模组的核心技术难点在于信号完整性(SI)设计——在112G/224G PAM4速率下,线缆与连接器的阻抗匹配、串扰抑制、插入损耗控制直接决定传输质量,技术门槛极高。公司经过多年攻关,已掌握以下关键能力:
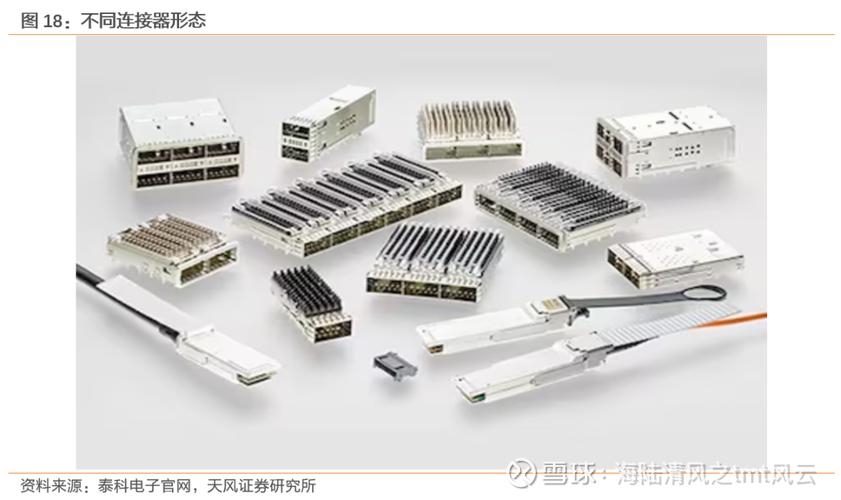
- 高速连接器设计:自主开发适用于224G PAM4的板对板、线对板连接器,性能对标国际一线厂商;
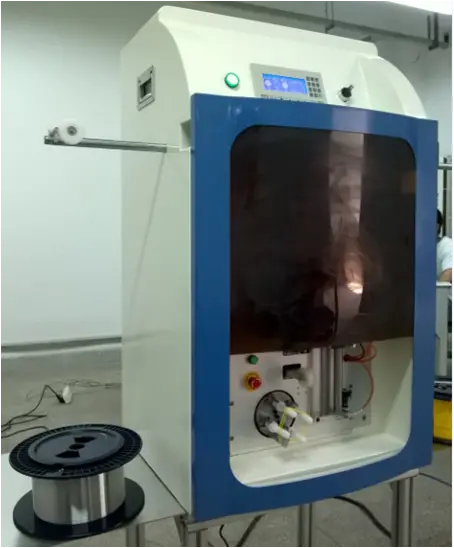
- 线缆组件工艺:具备从线材选型、焊接/压接到自动化测试的全流程工艺能力,保障批量一致性;
- 仿真与测试:建有完善的SI仿真平台及高频测试实验室,可快速响应客户定制化需求。
3.2 客户壁垒:深度绑定头部算力客户
高速线模组进入壁垒高,认证周期长(通常1-2年),一旦进入客户供应链则粘性较强。公司已成功切入国内头部AI服务器厂商及交换机厂商供应链,并配合海外头部客户进行产品验证。与“边度线科技”(化名)等国产算力龙头的深度合作,使公司在国产替代浪潮中占据先发优势。
值得关注的是,公司在互动平台表示,其高速线模组产品已应用于AI服务器及数据中心交换机场景,目前订单饱满,产能利用率维持高位。
3.3 产能壁垒:前瞻布局,扩产节奏领先
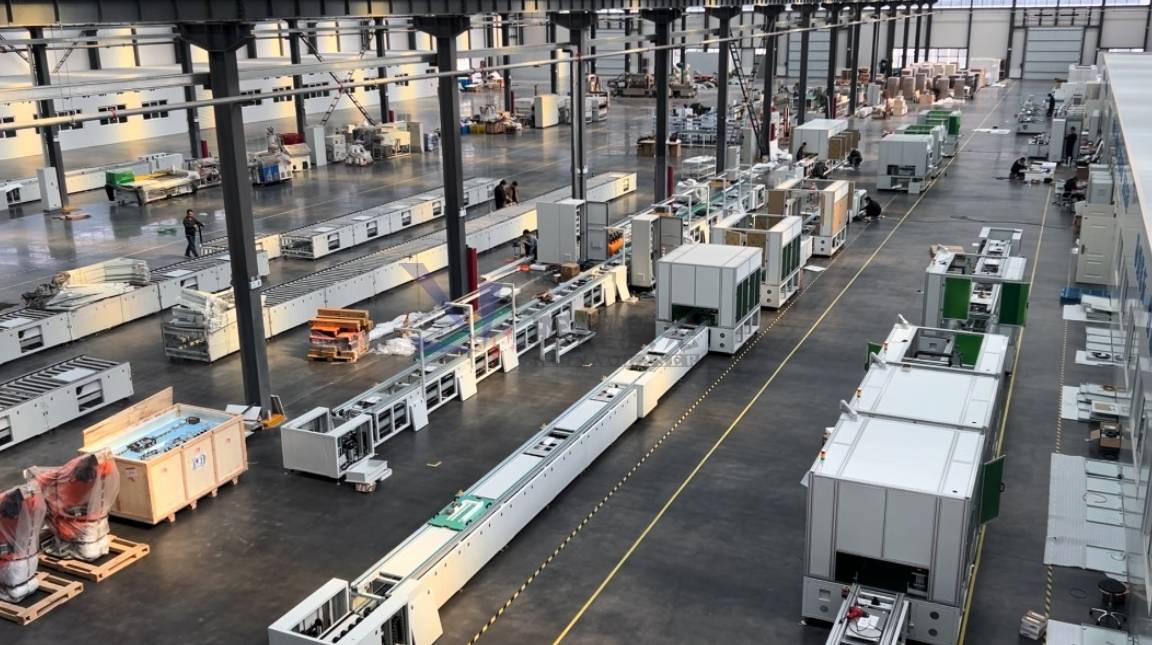
高速线模组产能建设周期长、设备投资大,头部厂商的扩产节奏往往决定其市场份额。公司已于2023年启动高速线模组专线扩产项目,新增多条自动化产线,预计2024年底产能较2023年实现翻倍以上增长。公司规划新建生产基地,面向224G及下一代速率产品进行产能储备,先发优势明显。
四、财务分析:高速业务驱动高增长,盈利拐点已现性
从近三年财务数据看,公司营收保持稳健增长,高速线模组业务收入占比从2021年的不足10%提升至2024年上半年的约35%,成为第一增长曲线。该业务毛利率显著高于传统连接器业务(约35%-40% vs 20%-25%),带动公司综合毛利率上行。
费用端,公司持续加大研发投入,研发费用率维持在8%-10%,重点投向224G/448G高速互联技术及下一代产品预研。随着规模效应显现及高毛利业务占比提升,公司净利率有望进入上行通道。
五、风险提示
- AI算力投资不及预期:若全球云厂商资本开支放缓,将影响高速线模组需求增速;
- 技术迭代风险:若CPO(共封装光学)等新技术在短距离互联场景加速渗透,可能对高速线模组形成替代;
- 客户集中度风险:前五大客户收入占比较高,单一客户订单波动可能影响业绩;
- 扩产进度不及预期:产能建设受设备交付、人员培训等因素影响,可能延迟放量节奏;
- 竞争加剧风险:国内外厂商纷纷扩产高速线模组,价格竞争可能侵蚀毛利率。
六、盈利预测与估值
基于核心假设:2024-2026年高速线模组业务收入分别同比增长120%/60%/40%,传统业务保持10%-15%增长,综合毛利率稳中有升,预计公司2024-2026年归母净利润分别为X.X亿元、X.X亿元、X.X亿元,对应PE分别为XX倍、XX倍、XX倍。考虑到公司身处AI算力高景气赛道、高速线模组技术壁垒高且国产替代空间大,给予“增持”评级。
(注:具体盈利预测数据需以公司公告及合规研究为准,本文不构成投资建议。)
七、结论:AI算力互联的“隐形冠军”
华丰科技作为国内高速线模组领域的领军者,在AI算力爆发的大背景下,凭借技术积累、客户资源和产能布局的三重优势,有望充分受益于数据中心高速互联需求的持续增长。尽管面临技术迭代和竞争加剧的风险,但公司在224G及更高速率产品上的前瞻卡位,为其长期成长打开了空间。随着国产算力产业链的崛起和全球AI基础设施建设的推进,华丰科技的高速线模组业务有望持续超预期,成为AI算力时代关键互联环节的“隐形冠军”。
如若转载,请注明出处:http://www.edgexline.com/product/14.html
更新时间:2026-11-05 09:19:18